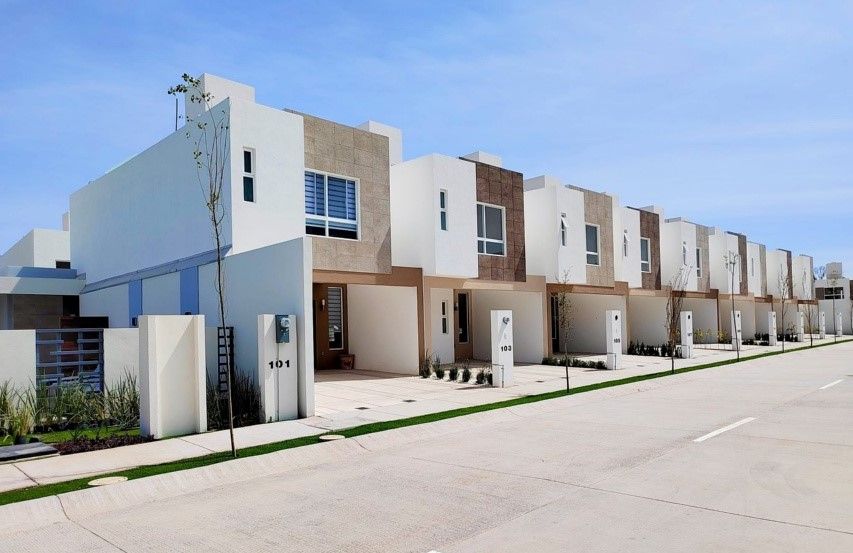
Ciudad de México.- Conseguir una vivienda propia se ha vuelto cada vez más difícil para millones de mexicanos, ante el aumento constante de los precios y la lentitud con la que crecen los salarios. De acuerdo con la Sociedad Hipotecaria Federal, el costo promedio de una vivienda en el país asciende a 1.8 millones de pesos, monto que requeriría ingresos mensuales de al menos 64 mil pesos para acceder a un crédito hipotecario. Sin embargo, más de la mitad de la población activa se encuentra en la economía informal, con percepciones que apenas alcanzan los 17 mil pesos mensuales.
Durante la última década, los precios de la vivienda han incrementado a un ritmo de 8.4% anual, superando ampliamente la inflación y los aumentos salariales. Este fenómeno ha llevado a que muchas personas, especialmente jóvenes, pospongan la compra de su casa, opten por compartir renta o adquieran inmuebles de menor tamaño. La desigualdad entre los ingresos y el valor de las propiedades se perfila como un problema estructural que no solo limita el desarrollo social, sino que podría impactar la estabilidad económica del país.
El acceso al financiamiento representa otro obstáculo: mientras los asalariados concentran la mayoría de los créditos hipotecarios, los trabajadores independientes o informales solo abarcan un 30% del mercado. Ante este panorama, especialistas del sector inmobiliario destacan la necesidad de fomentar la bancarización, implementar esquemas de ahorro flexibles y utilizar nuevas herramientas tecnológicas para evaluar la capacidad de pago. Ampliar el acceso a créditos para quienes no cotizan en Infonavit, Fovissste o Conavi se considera esencial para reducir la creciente brecha habitacional en México.