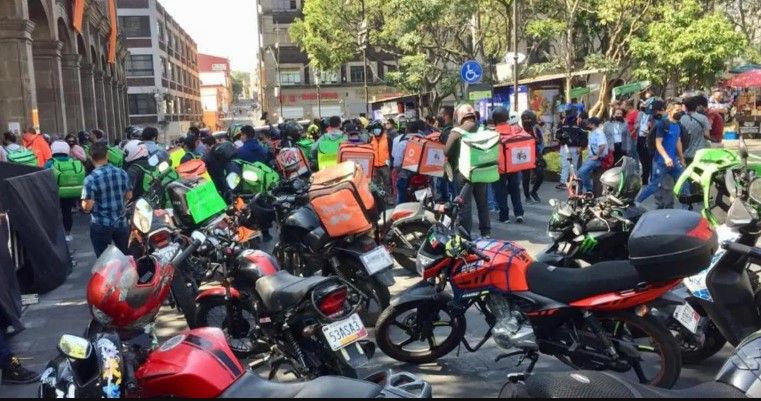
Ciudad de México.- La Suprema Corte de Justicia de la Nación (SCJN) emitió una resolución relevante sobre la constitucionalidad del artículo 307 TER del Código Fiscal de la Ciudad de México, que planteaba un impuesto del 2% para personas físicas y morales que realizan actividades de intermediación mediante plataformas digitales de reparto. Este gravamen estaba justificado por el impacto que dichas actividades tendrían en la infraestructura vial de la capital, con la recaudación destinada a su equipamiento.
Tras analizar el caso, la SCJN clasificó el ingreso derivado de este artículo como un impuesto, y no como un aprovechamiento, al reconocer que reúne las características esenciales de un impuesto. Sin embargo, determinó que el impuesto local invade competencias exclusivas de la Federación, pues la legislación sobre comercio electrónico y las contribuciones sobre ingresos por actividades digitales corresponden al ámbito federal.
Como resultado, la Corte decidió suspender temporalmente el cobro del impuesto del 2% en la Ciudad de México, argumentando que su aplicación podría afectar la operatividad de las plataformas de reparto y la economía de miles de familias. La resolución reafirma que la Legislatura capitalina puede establecer ciertas contribuciones, siempre que no invada las esferas federales ya establecidas.